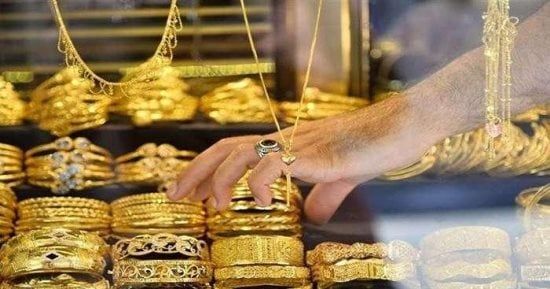
يشترط تحديد المكسب أو الخسارة عند بيع الذهب مقارنة إجمالي تكلفة الشراء بالقيمة التي يحصل عليها البائع عند إعادة البيع، ويتطلب ذلك حساب ثلاثة عناصر: سعر الذهب الذي دُفع فعليًّا، والمصنعية والرسوم المضافة عند الشراء، وسعر إعادة الشراء الساري في يوم البيع.
لا تمثل الأسعار المعلنة للذهب قيمة الدفع الفعلي، إذ تضاف إليها مصنعية ورسوم يحددها التاجر والمنتج، ويجب الاحتفاظ بالفاتورة التي توضح الإجمالي المدفوع. كما أن سعر إعادة الشراء قد يختلف عن سعر البيع للمستهلك، ولا يكفي وصول سعر الجرام إلى سعر الشراء لتحقيق التعادل، بل يجب أن تغطي قيمة إعادة البيع كامل التكلفة الفعلية. ولحساب النتيجة بدقة، تُطرح قيمة إعادة البيع من إجمالي تكلفة الشراء، أو تُقارن القيمتان لتحديد الفارق.
ولا يمكن تحديد السعر اللازم لتحقيق التعادل دون معرفة المصنعية المدفوعة وسعر إعادة الشراء والخصومات المطبقة، لذا يُنصح قبل الشراء بالاستفسار من التاجر عن سياسة إعادة الشراء وتوثيق جميع عناصر الفاتورة.


0 تعليق